
Milton Friedman invirtió buena parte de su brillante vida académica derribando el mito keynesiano que pretendía inducir que la creación de riqueza podía facilitarse a partir del gasto público y la emisión monetaria. Si hay algo que sabía muy bien Milton es que la inflación es un impuesto que los gobiernos pueden imponerle a la población sin pasar por el Congreso. Tan ilegítimo como inmoral. Y fácil.
Debe ser por eso que muchos políticos y algunos economistas la proponen como una vía fácil para crear la ilusión nominal de bienestar que, como una droga, dura tanto como sus efectos alucinógenos y termina tan pronto como arrancan la resaca y los efectos secundarios: la inflación, la brecha cambiaria y la pobreza inducida desde el propio Estado.
Sí, se puede inducir la pobreza desde el Estado. El famoso “plan platita” no es ni más ni menos que eso. Pan para hoy y hambre para mañana. Literalmente hambre, más pobreza e indigencia en la población más vulnerable y con menos recursos para protegerse de esa violencia pública y política.
Porque no le pega igual la inflación a quienes están bancarizados, a quienes pueden dolarizarse tempranamente, a quienes logran generar activos en el exterior. En cambio, le pega sin piedad a los que gastan casi todos sus ingresos en alimentos cuyos precios vuelan inmediatamente frente a los descalces generales y sostenidos de las variables macroeconómicas.
Por eso, el pedido irresponsable de “aflojar” un poco la lucha contra la inflación no sólo es intelectualmente falaz sino y sobre todo moralmente muy cuestionable: más inflación es SIEMPRE más pobreza.
¿Cuánto más se le puede pedir a un plan de transformación y estabilización económica con dos años y medio de gestión?
La inflación cae desde un 12% mensual (dejo afuera adrede la de diciembre 2023 para evitar una discusión innecesaria) a menos del 2%. La pobreza del último semestre del gobierno anterior (dejo afuera adrede el arrastre que dejó su desastrosa gestión económica y social en el primer semestre del 2024) fue del 42% y hoy nos espantamos -porque cada nuevo pobre duele y mucho- con el 32% que crece 4 pp como consecuencia del rebrote inflacionario del primer semestre de este año por la corrida electoral del 2025.
Y claro, este parece otro aprendizaje difícil de internalizar en nuestra clase dirigente. Dejar que el dólar se desplace al nivel que le venga bien a tal o cual sector tiene un mero efecto nominal de cortísimo plazo que se desvanece rápidamente cuando los precios incorporan su efecto.
Porque Argentina, lo decimos una vez más, es una economía bimonetaria y nada de lo que se haga con los pesos deja de tener efecto en la cotización del dólar; y viceversa.
El riesgo país hoy parece “desbocado” en 600 pb después de haberlo tenido incluso por debajo de 400 postriunfo electoral de las intermedias. Pero nos olvidamos de que hace menos de tres años lo recibimos en 2500 completamente afuera de cualquier posibilidad de recurrir al mercado internacional o local para obtener créditos. Tuvimos que honrar nuestras deudas con las reservas que compraba el BCRA.
El desempleo subió marginalmente y el salario real privado, con algunas turbulencias, se mantiene en línea con la evolución de los precios.

Hablemos entonces de lo que más controversia generó esta semana: los índices de actividad económica.
El EMAE (Estimador Mensual de Actividad Económica) de julio dio negativo en más del 2% intermensual luego de conocerse que el PBI del segundo trimestre diera negativo en 0,6. Esto desencadenó una cadena de pánico sobre el riesgo de entrar en recesión técnica si en el tercer trimestre el PBI volviera a dar negativo.
Sobre este punto me parece prudente poner en perspectiva que las consultoras más especializadas en la estimación de actividad están preanunciando para agosto una fuerte recuperación de entre el 1,5 y el 2%. Sobre septiembre aún no se conocen cifras confiables.
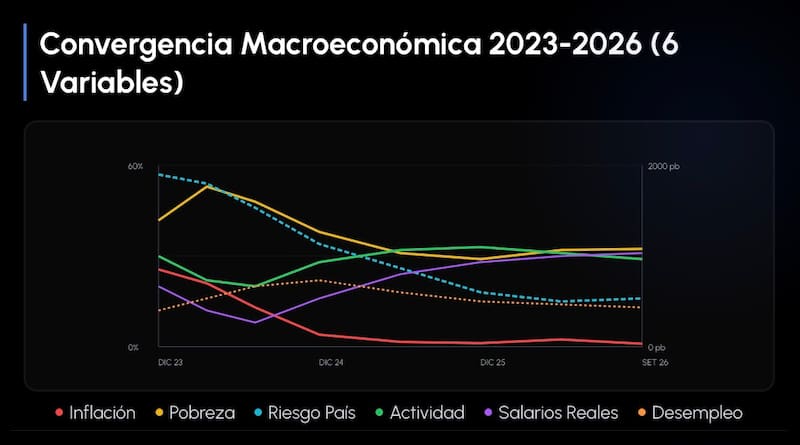
Lo cierto es que, a esta altura de la soirée, aparece como algo desproporcionado y bastante tardío, en todo caso, la sobrerreacción del JPM dando por sentado una recesión económica cuando el único indicador confiable para evaluar la tendencia del PBI “sin ruido” es el de tendencia-ciclo, que hace casi dos años que se mantiene positivizado en alrededor del 0,2% mensual o 2,4% anual.
En todo caso, la mayoría del mercado prevé que en el cuarto trimestre de este año comenzarán a sentirse en la calle, comercio y consumo, los efectos positivos de 1) un salario real que va mejorando (muy de a poco y en los márgenes, pero mejorando al fin) en los últimos tres meses de manera consistente y que, con una inflación a la baja y paritarias que se negocian al 2% mensual, podrían sostener ese ritmo al alza; y 2) una incipiente recuperación del crédito hipotecario y prendario, toda vez que los indicadores actuales de mora temprana muestran una franca recuperación tanto a nivel de las billeteras virtuales como de los bancos.

La construcción podría ser otro sector que inicie un proceso de recuperación sostenida a partir de los préstamos en dólares para las desarrolladoras, el despegue de los créditos hipotecarios con el fondeo del FGS, los cordones viales ya licitados y en plena ejecución en las provincias y, finalmente, con la llegada de los siete mil millones de dólares del Eximbank para garantizar obras de infraestructura que unan la actividad de los Andes con los destinos de exportación desde el Atlántico.
En los últimos días, por otra parte, vimos un empeoramiento del clima financiero expresado sobre todo en la cotización de los bonos de deuda y el riesgo país. Más allá de los factores globales que influyen (conflicto en Medio Oriente, suba de tasas en EE.UU.), se pretendió desde algunos sectores “interesados” adjudicar este efecto negativo a las dudas sobre la sostenibilidad social del modelo que impulsa el equipo económico.

Como si una propuesta alternativa pudiera ofrecerle a la gente una mejora rápida y genuina sin los clásicos costos nefastos que vivimos en los últimos 50 años.
La realidad empírica y teórica muestra otra cosa. Cuando se calcula el riesgo país implícito en un bono argentino que vence durante el primer mandato del presidente Javier Milei y se lo compara con otros papeles con vencimiento posterior a diciembre del 2027, el spread entre unos y otros supera los 500 puntos. Cabe decir entonces que lo que teme el mercado es que pueda volver el populismo, se produzca un derrumbe de las cotizaciones y de ahí a una reestructuración de deuda hay solo un paso.
Pero ¿cuánto de esto se sustenta en las últimas encuestas hechas con cierta seriedad y consistencia metodológica?
La UTDT elabora hace más de 20 años el ICC (Índice de Confianza del Consumidor) y el ICG (Índice de Confianza en el Gobierno) a través de Poliarquía, dirigida por Alejandro Catterberg. Con algunos vaivenes para arriba y para abajo, hoy muestran que el actual mandatario mantiene una confianza del 39%.
Algo parecido nos recuerda Federico Aurelio de Aresco, que suele señalar en los medios que hace muchos meses que el presidente mantiene un acompañamiento del 40% que se sostiene en el tiempo, aunque supo tener valores más altos en el pasado.
Señalo adrede a ambos consultores porque probablemente sean los dos más confiables y prestigiosos en esta materia tan controvertida. Los mercados se sentirían seguramente más cómodos con una aprobación que suba 3-4 pp de los valores actuales y que asegure de antemano la reelección de Javier Milei.
Si el salario real sigue creciendo (aún muy gradualmente) como viene haciéndolo en los últimos tres meses, y el crédito para bienes durables continúa la senda de la recuperación que empezó a verse en agosto, no es imposible que el mercado obtenga lo que pide.
Ni hablar con la cotización del dólar que incluso bajo la presión de una corrida sigue siendo caro viendo el superávit comercial proyectado y los precios de intercambio internacional vigentes. Además… Bessent vigila. Aunque ya lo decía Cerati, tarda en llegar porque el INDEC tiene cierto rezago tanto para lo bueno como para lo malo. Al final, probablemente habrá recompensa.